全国の地価は5年連続で上昇基調が続いているそうです(国土交通省HP:令和8年地価公示の概要)。今後も地価上昇が続く可能性がある中で、どのような観点で相続税の生前対策を行ったらよいか教えてください。
Answer
相続税の生前対策は、遺言書作成、生前贈与、ポートフォリオの見直しなど多岐にわたります。
その中でも、今後も地価上昇が続く前提であれば、「適用される相続税の税率」に着目して生前対策を検討されることをおすすめします。
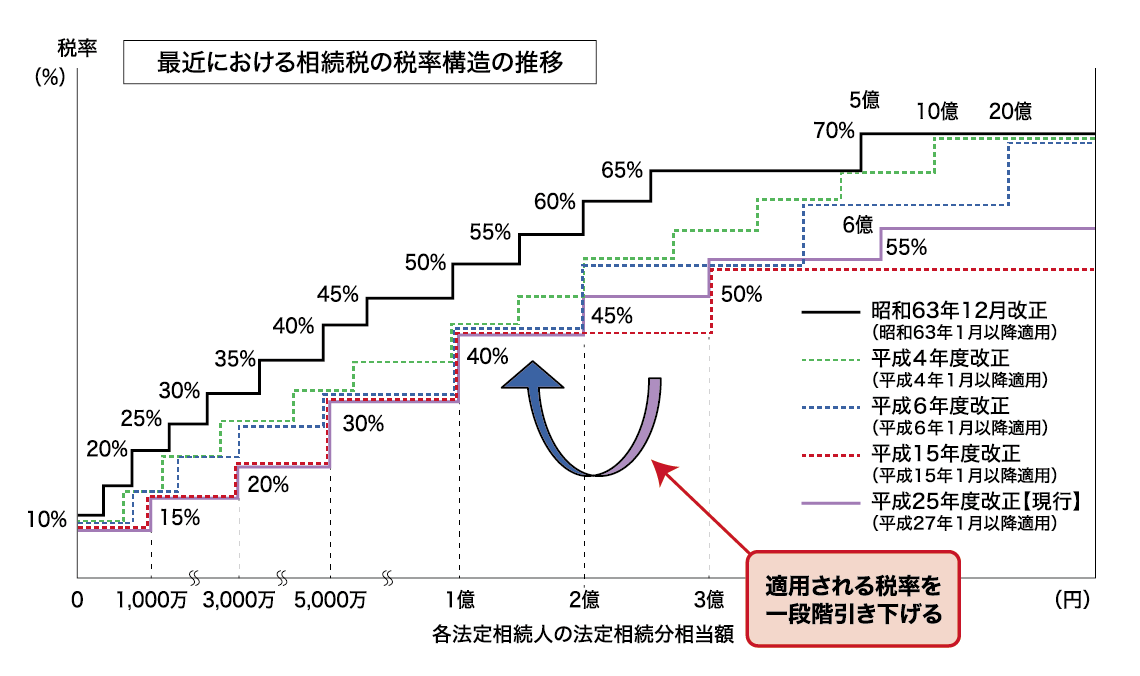
適用される相続税の税率を、図表1のように一つ下の段階に引き下げることができれば、それだけで相続税額は大幅に削減できます。
図表1:相続税の税率を一段階引き下げるイメージ
はじめに
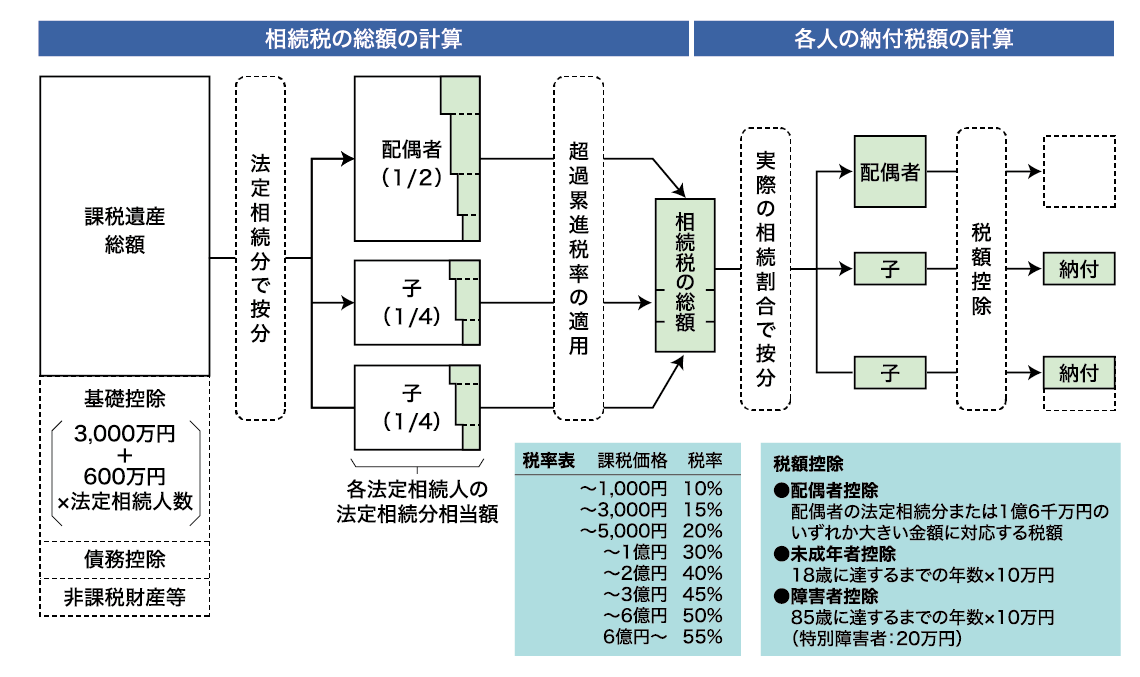
相続税の総額は、図表2のように、課税遺産総額を各法定相続人の法定相続分で按分し、按分した金額に相続税の税率を乗じて各法定相続人の相続税額を算出したものを合計して算出します。
それでは、適用される税率を引き下げる方法としては、どのような方法が考えられるでしょうか?
図表2:各法定相続人の相続税額の算出方法
ポートフォリオの見直し
例えば、預貯金は、預け入れている額がおおむねそのまま相続税の評価額になります。
これに対し、不動産(土地)は、相続税の評価で用いられる路線価等が、時価(公示価格)の80%相当とされているため、相続税の評価額的には20%分有利な財産といえます。
したがって、例えば、金利の安い定期預金に多額の資金を預けていた方が、その資金を複数の収益性の高い賃貸マンションにシフトしたとします。
仮に、10年後に相続が開始した場合、賃貸マンション(土地〈敷地権〉)の評価には貸家建付地評価(注)が適用されますので20%以上のメリットがあります。また、小規模宅地等の特例(貸付事業用宅地等:減額割合50%)の要件を満たした場合には、選択により賃貸マンション(土地〈敷地権〉)について特例の面積制限(合計200㎡)の範囲内で50%減額の適用を受けるメリットがあります。
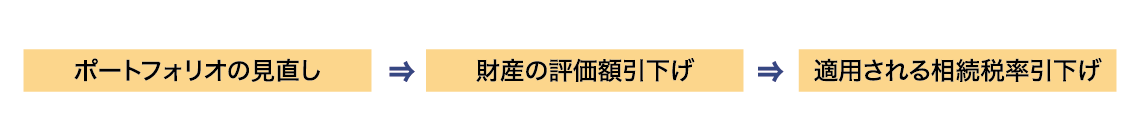
預金から賃貸マンションへポートフォリオを見直すことで、評価や特例適用による恩恵が受けられ、結果、財産の評価額引下げ、適用される相続税率引下げにつながります(図表3)。
(注)貸家建付地の価額は、次の算式で求めた金額により評価します。
貸家建付地の価額=自用地としての価額-(自用地としての価額×借地権割合×借家権割合×賃貸割合)
なお、貸付用不動産については、令和8年度税制改正大綱において「被相続人等が課税時期前5年以内に対価を伴う取引により取得または新築をした一定の貸付用不動産については、課税時期における通常の取引価額に相当する金額によって評価する」との見直しの方向性が示されましたが、「通常の取引価額に相当する金額については、課税上の弊害がない限り、被相続人等が取得等をした貸付用不動産に係る取得価額を基に地価の変動等を考慮して計算した価額の100分の80に相当する金額によって評価することができることとする」とされておりますので、預金に比べて有利性があることに変わりはありません。
図表3:ポートフォリオの見直しによる相続税引下げイメージ
相続時精算課税による財産移転
相続時精算課税を適用して生前贈与を行った場合、贈与者である父母または祖父母が亡くなったときには、相続財産の価額に相続時精算課税適用財産の贈与時の価額(令和6年1月1日以後の贈与により取得した相続時精算課税適用財産については、贈与を受けた年分ごとに、その相続時精算課税適用財産の贈与時の価額の合計額から相続時精算課税に係る基礎控除額を控除した残額)を加算して相続税額を計算することになります。
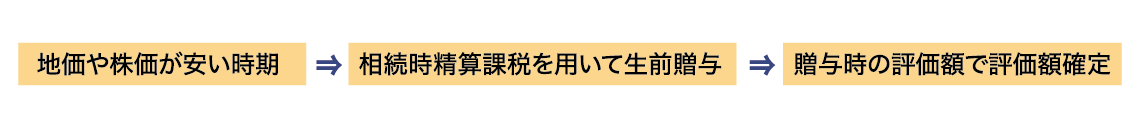
したがって、地価や株価が上昇基調にある場合、値上がりが見込まれる土地や株式を早めに生前贈与し、相続時精算課税(特別控除額2,500万円、2,500万円を超える部分に対しては贈与税の税率は一律で20%、前年以前において、すでにこの特別控除額を控除している場合は、残額が限度額となります)を適用しておけば、相続時精算課税適用財産は贈与時の安い価額で相続財産に加算され、支払った贈与税は相続税の計算上控除できるメリットがあります(図表4)。
図表4:相続時精算課税による財産移転での税率引下げイメージ
相続の発生時期はタイミングを選べませんが、贈与の実施時期は財産とタイミングを選べますので、地価や株価が上昇基調にある場合には、適用される税率を下げる手法の一つとなり得ます。
まとめ
生前対策は、時間をかけて、適切な選択をしつつ行うことが大切です。したがって、生前対策を行う場合には、税理士とも相談し、早期かつ丁寧な準備を心掛けることが重要と考えます。
税理士法人チェスター
東京本店審査部 部長
税理士
飯田 隆一
国税庁出身で、東京国税局資産評価官、同審理課長、同国税訟務官室長等を歴任。主な著書に、『令和2年版図解財産評価』(編者、大蔵財務協会)、『令和2年版相続税贈与税土地評価の実務』(編者、大蔵財務協会)ほか多数。