私は個人で店舗・事務所用建物の賃貸業をしています。インボイス制度(適格請求書等保存方式)の開始を機に、免税事業者からインボイス(適格請求書)発行事業者として消費税の課税事業者になり、個人事業者である私は令和8年分の消費税まで課税売上げに係る消費税額の2割を納付税額とする「2割特例」の適用を受けていました。
令和9年分と令和10年分の消費税については、新たに特例が創設されると聞きましたが、その概要について教えてください。
Answer
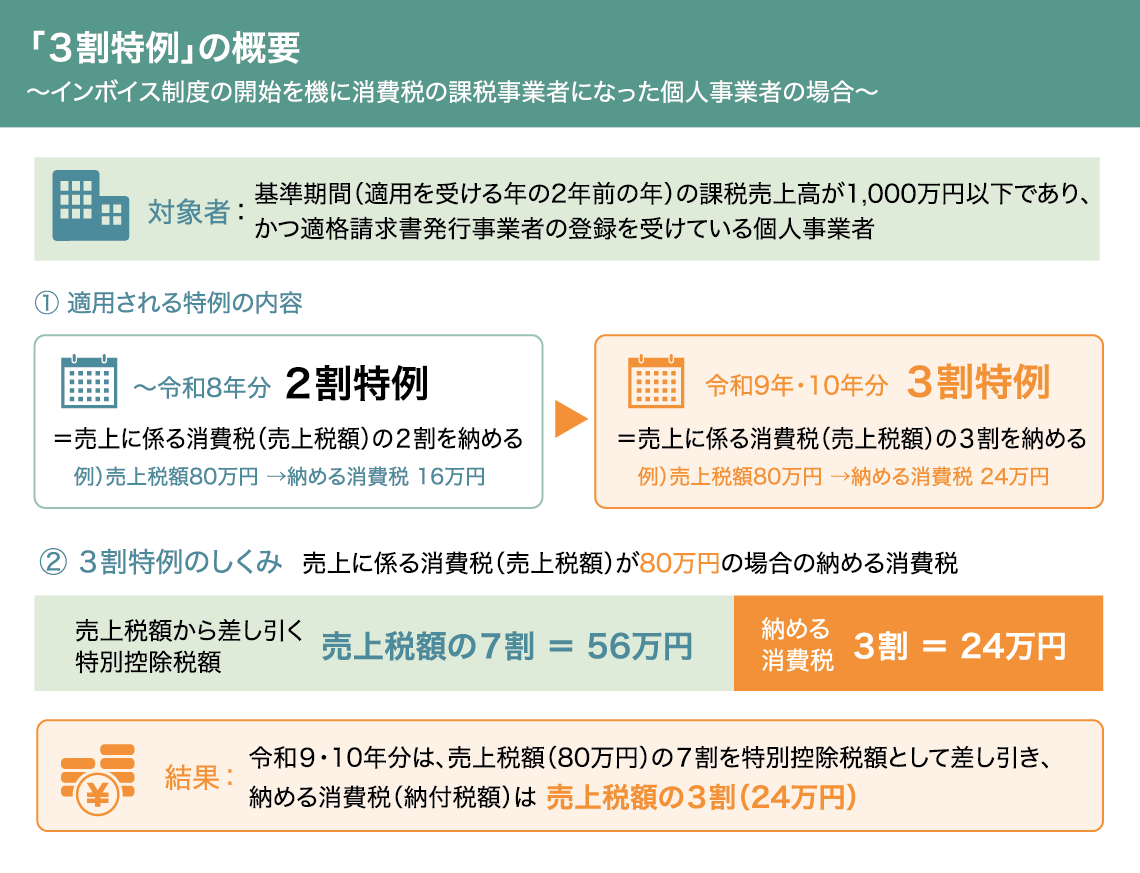
適格請求書等保存方式の定着をより確実なものとする観点から、事務負担への配慮が必要と考えられる個人事業者については、課税売上げに係る消費税額の3割を納付税額とする「3割特例」が設けられています。
1.適格請求書等保存方式のポイント
消費税の納付税額は、原則、課税期間(個人事業者は原則、その年の1月1日〜12月31日、法人はその事業年度)中の消費税が課税される取引(課税売上高)に係る消費税額から、事業に係る資産の取得やサービスの提供を受けること(課税仕入れ等)に係る消費税額を控除(仕入税額控除)して計算します(以下、この課税方式を「原則課税」という)。この消費税の仕入税額控除は、事業者による適格請求書等の保存が仕入税額控除の要件となります。住宅用建物の賃借は消費税非課税ですが、店舗・事務所用建物の賃借には消費税がかかります。したがって、店舗・事務所用建物を賃借する借主が、支払家賃に係る消費税について仕入税額控除を行うためには、適格請求書の保存が必要になります。
一方、借主に対して適格請求書を交付できるのは、「適格請求書発行事業者」に限られます。店舗・事務所用建物の貸主が適格請求書発行事業者となるためには、税務署長に申請して登録を受ける必要があります。免税事業者(注1)が適格請求書発行事業者の登録を受けると、登録日以後、消費税の課税事業者として申告・納税義務を負うことになります。
(注1)基準期間(個人事業者の場合はその年の前々年、事業年度が1年の法人の場合はその事業年度の前々事業年度)における課税売上高が1,000万円以下であることにより、消費税の納税義務が免除されている事業者をいいます。
2.3割特例のしくみ
3割特例とは、令和9年分および令和10年分の課税期間において、適格請求書発行事業者である個人事業者(法人は対象外)が、適格請求書発行事業者の登録を受けたこと等により事業者免税点制度の適用を受けられず課税事業者となっている場合において、その課税事業者の消費税の計算上、課税売上げに係る消費税額(以下「売上税額」という)から控除する仕入税額控除の金額を、特別控除税額(原則、売上税額の7割相当額)とすることができる制度です。この特例の適用を受けることにより、結果として消費税の納付税額を売上税額の3割相当額とすることができます。
3.3割特例の適用が受けられない場合
3割特例は、個人の免税事業者が適格請求書発行事業者となることにより課税事業者に該当することになる場合を想定して設けられた特例です。したがって、上記2の3割特例を適用できる期間であっても、基準期間における課税売上高が1,000万円を超える場合や、特定期間(個人事業者の場合は前年1月1日〜6月30日)における課税売上高等により課税事業者となる場合など、適格請求書発行事業者の登録の有無にかかわらず課税事業者に該当する課税期間は、その適用を受けることはできません。
また、3割特例は消費税申告の経験のない免税事業者が課税事業者になることを考慮し、申告事務負担の軽減のために設けられた税制です。したがって、調整対象固定資産(注2)や高額特定資産(注3)を取得等して仕入税額控除を行った事業者など、適格請求書発行事業者の登録と関係なく課税事業者となる場合や、課税期間を1カ月または3カ月に短縮する特例の適用を受ける事業者などについては、消費税申告の事務能力が備わっていると考えられることから、3割特例の対象とはなりません。
(注2)一の取引の単位につき税抜価額が100万円以上の棚卸資産以外の資産(建物、構築物、機械装置、船舶、航空機、車両運搬具、工具器具備品など)のことです。
(注3)棚卸資産または調整対象固定資産で、一の取引の単位に係る税抜価額が1,000万円以上のもののことです。
4.3割特例の適用を受ける手続き
3割特例の適用に当たって事前の届出は必要なく、消費税の確定申告書に適用を受ける旨を記載することで適用できます。なお、3割特例と簡易課税制度(注4)は同一の課税期間について併用することができないため、簡易課税制度の適用関係や届出状況を確認したうえで、課税期間ごとにいずれが有利かを検討する必要があります。
(注4)簡易課税制度選択届出書を提出した課税事業者が、基準期間の課税売上高が5,000万円以下である場合に、売上に係る消費税額に一定のみなし仕入率(不動産業は40%)を掛けて算出した金額を仕入れに係る消費税額として控除し、納付税額を計算する課税方法です。

税理士法人
タクトコンサルティング
情報企画部部長 税理士
山崎 信義
2001年タクトコンサルティング入社。相続、譲渡、事業承継から企業組織再編まで、資産税を機軸にコンサルティングを行う。中小企業庁「『事業引継ぎガイドライン』改訂検討会」委員などを歴任。著書に『不動産組替えの税務Q&A』(大蔵財務協会)など。