Vol.10 金利の引上げ要請がもたらされたときは、角を立てないように謝絶することを目指すのが得策です
金利の上昇速度がとても速い動向が認められます。それゆえに、不動産事業者各位に対しても、地方銀行などから「お取引中の融資についてご相談がある」などの口上で、金利引上げ交渉の機会を得ようとする動きが見られるかもしれません。前回触れた他行への借換えを選択せず、角を立てないように謝絶するための着眼点を紹介します。
地方銀行員の実務
地方銀行などの融資取引は、相手先・取引先の数が共に膨大で、たとえ担当者であっても、それらを全て記憶している行員はいません。したがって実務上では、さまざまな目的に沿ってその都度コンピューターに登録された情報を参照した後に、顧客に接します。
例えば、朝、勤務している支店などに行くと、本部などから「その日やるべきこと」の電子メールが配信されていたり、より具体的な指示書がプリンターから打ち出されたりしています。中身は定期預金の満期日、手形貸付の期日などが代表的で「漏れなく対応せよ」という意図です。
融資金利収入は3つの数値から算出
今回のテーマは融資ですので、融資について触れます。銀行目線では、預金は「商品の仕入れ」に当たり、融資は「仕入れた商品の販売」に当たります。その融資から得られる収益は2種に大別され、おのおのに構成要素があります[図表1]。
図表1 融資取引を構成する要素[イメージ]
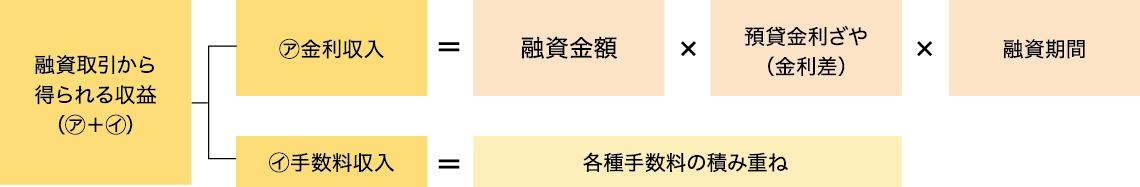
昨今の金利上昇は、上段の「預貸金利ざや(金利差)の箇所に関係します。その一方で、銀行側が受け取る収入は、「融資金額」や期日までの「融資期間」を掛け合わせた値(積)で算出されます。
当然ながら、銀行側もこの数式を理解・意識しています。先に挙げた電子メールの中身にも、これらの明細が書かれていますので、金利を引き上げる交渉先についても、引上げ効果が大きい先を優先しようとする意向が働きます。つまり、金額が大きく期日までの期間が長いものを「何とかして引き上げよう」と優先抽出するわけです。今のところ銀行側からの動きがなく、ほっとしている不動産事業者各位もいらっしゃるかもしれませんが、一定の金額と期日までの期間を残している場合には、何らかの動きがあることを想定しておいてください。
銀行の引上げ効果は受取利息の増額であり、利用者側の支払い負担増とイコールです。よって当然に、喜んで受け入れることはできないことでしょう。それゆえに、できるだけ角の立たない材料をもって金利引き上げを拒絶することが得策です。
貸出金利の構成要素からの反証
最も有効な手段は、財務内容の健全化や安定性を訴えることでしょう。理屈上では、融資金利を構成する要素は4種で、これらの合算値となります[図表2]。
図表2 融資金利を構成する要素(理屈)
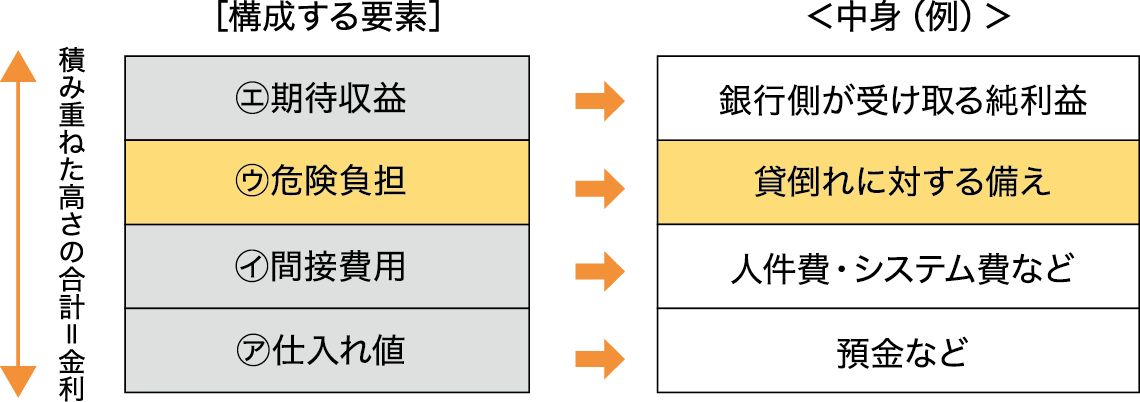
このうち㋒の危険負担は、倒産などの確率です。倒産に至る確率が高い、すなわち銀行側から見て危険に映る先ほど金利を高くしているのはこのためです。
よって危険率が低下していれば、㋒の金利負担が低くなり、図表2での高さも低くなるはずです。金利水準の上昇は㋐の高さが高くなることですので、「㋐は高くなっただろうが、㋒は低くなっているため、合わせれば全体金利の引上げは要らないはずだ」という理屈が成り立つわけです。
銀行の信用度合は、一般に「信用格付け(または債務者格付けなど)」と呼ばれる危険区分に応じた区分けに沿って判定されます。ⓐ数値からの定量部分、ⓑ社長の能力など定性部分、を合算して点数化され、そのうちⓐの割合が多くを占めます。実際の分析は、決算書の財務諸表数値を入力してソフトウェアが判断します。それ自体は、どこの銀行でも支援機関でも大きな差はありません。
したがって、決算書ができた段階で商工会議所や商工会などで、入力・診断してもらい、財務内容良化と判断された際には、この反証材料が利用できます。税理士に納税業務を委託している場合には、その税理士自身がこうした業務を行える場合もあります。
手数料などによる痛み分けも
別の視点では、手数料などを「お土産」にして持ち帰らせることも一案となります。銀行はマイナス金利時代に金利を受け取れずに苦労したため、金利水準に左右されない手数料収入の増収を模索しました。融資についても例外ではなく、さまざまな手数料を新設し、価格体系も引き上げ続けてきました。
その典型的な商品に、融資事務を一括して引き受けるシンジケートローンや、収益物件からの返済財源以上の返済を求めないノンリコースローンがあります。手数料収入が増やせるこれらの推進目標が課されている銀行も多いため、高額収益物件の取得時等にこれらを利用することを匂わせ、それと引き換えに取引中の融資の金利引き上げを謝絶する方法も一案となるでしょう。
オペレーショナルデザイン㈱
取締役デザイナー/データアナリスト
佐々木 城夛(じょうた)
1990年信金中央金庫入庫。欧州系証券会社(在英国)Associate Director、信用金庫部上席審議役兼コンサルティング室長、静岡支店長、地域・中小企業研究所主席研究員等を経て2021年4月に独立。「ダイヤモンド・オンライン」(ダイヤモンド社)、「金融財政ビジネス」(時事通信社)ほか連載多数。著書に「いちばんやさしい金融リスク管理」(近代セールス社)ほか。 https://jota-sasaki.jimdosite.com/