相続税の土地の評価は、評価の仕方によって評価額が大きく違うと聞きました。
評価の選択肢が複数ある場合、当初申告でチャレンジする方法と、当初申告では、いったん、固めの評価を行った上で、更正の請求でチャレンジする方法とがあるそうですが、どちらのリスクが少ないでしょうか。
Answer
「立証責任」の観点からしますと、更正の請求でチャレンジするよりも、当初申告でチャレンジしたほうがリスクが少ないと考えます。
当初申告、更正の請求、申告の更正
当初申告とは、相続が発生した後、最初に税務署へ提出する相続税の申告です。原則として、被相続人が亡くなったことを知った日の翌日から10か月以内(法定申告期限)に、相続財産や債務を評価して申告・納税します。
更正の請求とは、当初申告後に、申告内容に間違いがあることに気づいた際(実際に納付すべき額より多く支払った場合)に行う手続きです。例えば、財産評価の誤りが判明した場合に更正の請求ができる期間は、法定申告期限から5年以内です。
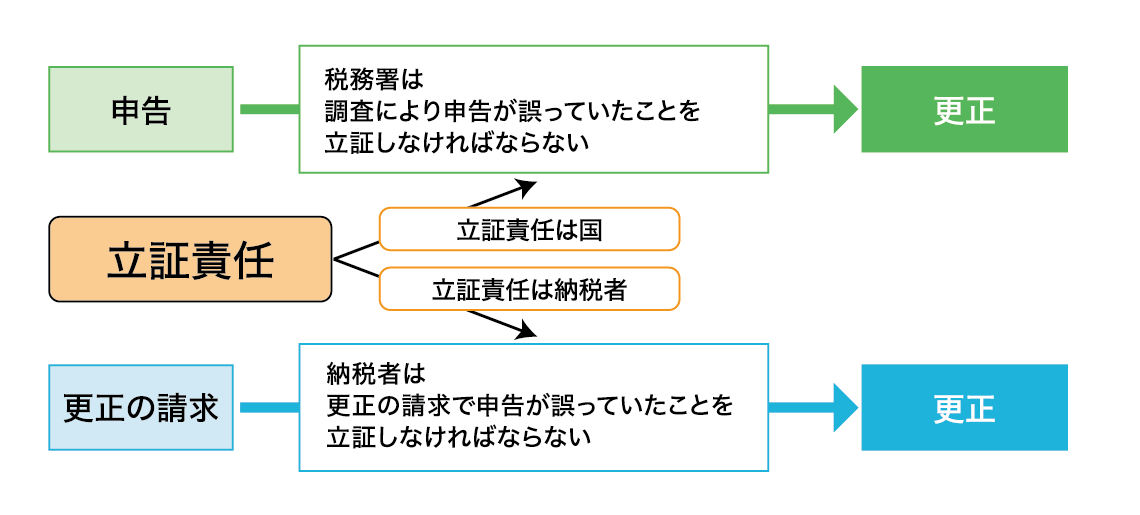
申告の更正とは、税務署が税務調査により、申告が誤っていたことを立証し、是正する場合に行う手続きです。申告の更正の場合は国が立証責任を負い、更正の請求の場合は納税者が立証責任を負います(図表1)。
図表1:立証責任のイメージ
申告の是正(更正)は税務署側に立証責任がある
税務署長は、納税申告書の提出があった場合において、その納税申告書に記載された課税標準等または税額等の計算が国税に関する法律の規定に従っていなかったとき、その他当該課税標準等または税額等がその調査したところと異なるときは、その調査により、当該申告書に係る課税標準等または税額等を更正しなければなりません(国税通則法〈以下、通法〉24条)。
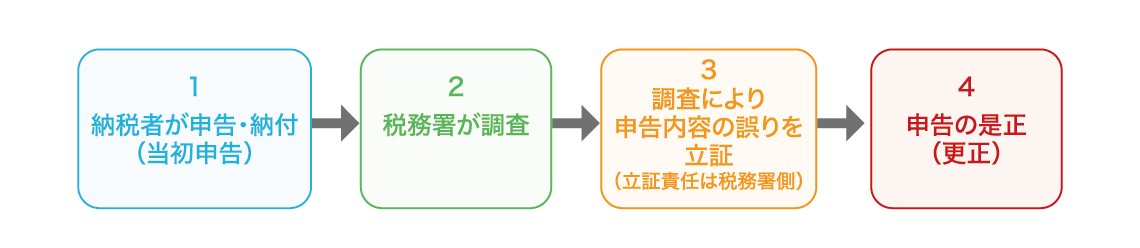
したがって、税務署は、相続税申告における土地評価が、財産評価基本通達や国税庁HP等で示された手法に従っておらず誤っているという場合、調査により誤っていることを立証し、申告内容を是正しなければなりません(図表2)。
図表2:申告の是正までの流れ(立証責任は税務署側)
更正の請求をする場合は納税者側に立証責任がある
納税者は、納税申告書に記載された課税標準等または税額等の計算が誤っており、納付すべき税額が過大であったときは、更正の請求をすることができます(通法23条)。
また、更正の請求をする場合で、その更正の請求をする理由の基礎となる事実が土地の評価誤りであるときは、その理由の基礎となる事実(土地の評価が誤ったこと)を証明する書類を更正請求書に添付しなければなりません(通法23条、国税通則法施行令〈以下、通令〉6条2項)(注1)。
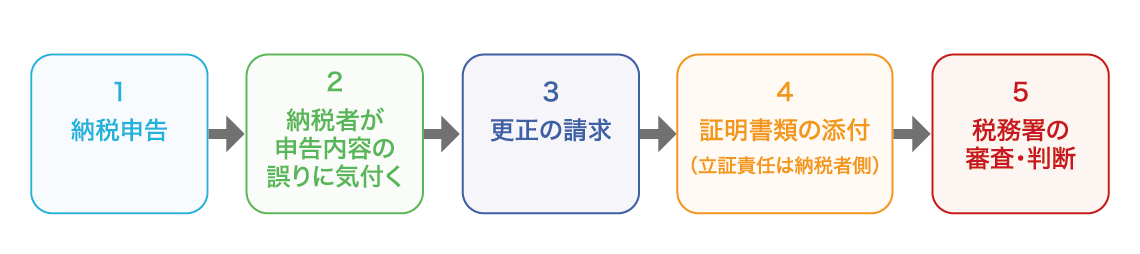
したがって、納税者は、更正の請求において、①当初申告における相続税の土地の評価が誤っていたこと、②更正の請求における土地の評価が正しいことを立証しなければなりません(図表3)。
(注1)平成24年度税制改正の解説(抜粋):更正請求書への書類添付については、納税者が更正の請求をする理由を証明するとの趣旨を明確化するとともに、効率的な税務執行を確保する観点から、その理由の基礎となる事実を証明する書類を「添付しなければならない」と規定され、その添付義務が明確化されました(通令6条2項)。
図表3:更正の請求の流れ(立証責任は納税者側)
更正の請求でチャレンジする場合のデメリット
そもそも、更正の請求において土地の評価が正しいことの立証が可能だったのであれば、当初申告において正しい評価額で申告すればよかったはずです。
しかし、そうしなかったのは、土地の評価に自信がなかったからだと思います。
税務署が、更正の請求における土地の評価を覆すためには、納税者側の主張・立証内容が正しいか否かを検証すればよいだけなので(注2)、納税者側は、より精度の高い立証を求められることになり、結果、リスク増加につながってしまいます。
(注2)更正の請求をした者は、自ら記載した申告内容が真実に反するものであることを主張、立証すべきであり(平成8年2月29日国税不服審判所裁決同事例集No.51-528頁)、また、この調査は、納税者から申告内容が事実に反することの主張立証がない限り、納税者の真実の所得金額まで調査・確定することは必要ではないとされている(昭和50年4月18日大阪高判税務訴訟資料81号254頁〔確定〕、平成9年6月19日広島高判税務訴訟資料223号1040頁〔確定〕)。(DHC コンメンタール国税通則法 法23条注釈)
まとめ
評価方法の選択肢が複数ある場合、①現地確認、②十分な評価方法の検討などを行った上で、当初申告において適切な評価額で申告することが、結果的にリスク回避につながることになります。
税理士法人チェスター
東京本店審査部 部長
税理士
飯田 隆一
国税庁出身で、東京国税局資産評価官、同審理課長、同国税訟務官室長等を歴任。主な著書に、『令和2年版図解財産評価』(編者、大蔵財務協会)、『令和2年版相続税贈与税土地評価の実務』(編者、大蔵財務協会)ほか多数。